
Entenda Como Bancos e Credores Aplicam os Valores Pagos e Por Que Isso Pode Fazer Sua Dívida Crescer Mesmo Com Pagamentos em Dia
Muitas pessoas acreditam que, ao realizar pagamentos mensais de um contrato, financiamento, empréstimo ou cartão de crédito, automaticamente estão reduzindo a dívida principal. Porém, o que poucos consumidores sabem é que a forma como o pagamento é aplicado pode impactar diretamente o tamanho da dívida.
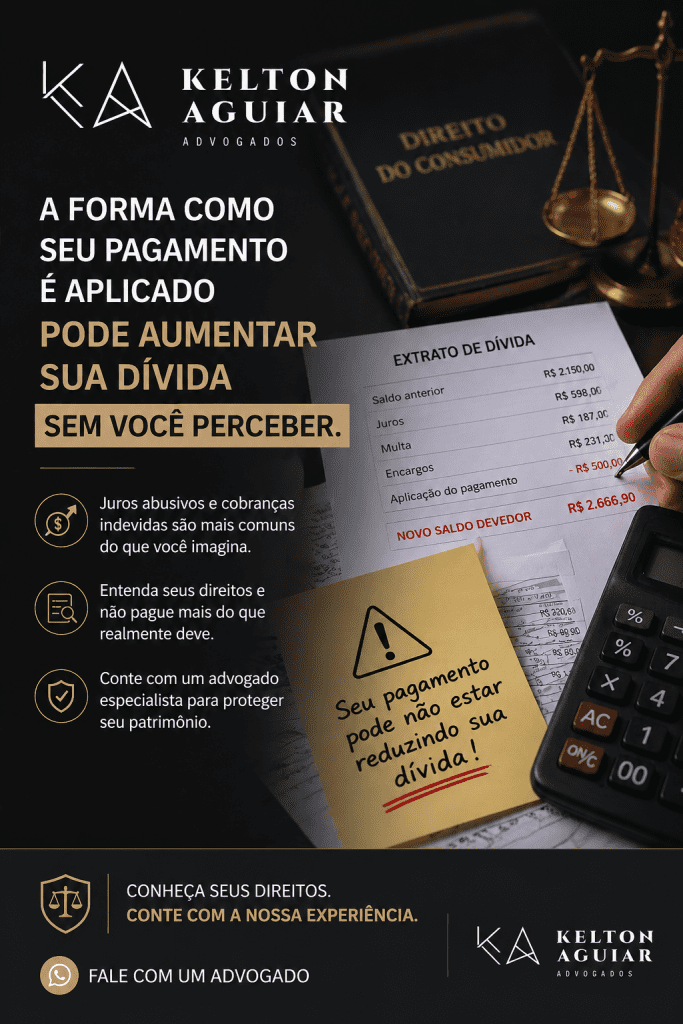
Em muitos casos, o valor pago primeiro cobre juros, multas, encargos e tarifas, enquanto o saldo principal praticamente não diminui. Isso cria uma sensação enganosa de quitação gradual, quando na realidade a dívida continua elevada e, em algumas situações, até aumenta.
O problema é ainda mais grave em contratos bancários, renegociações, parcelamentos, cheque especial e financiamentos com juros elevados. Muitos consumidores passam anos pagando sem perceber que a maior parte do dinheiro está sendo destinada aos encargos financeiros.
Neste artigo, você vai entender:
- Como funciona a aplicação dos pagamentos;
- O que é imputação ao pagamento;
- Como juros e encargos podem consumir suas parcelas;
- Quais abusos bancários são mais comuns;
- Como identificar irregularidades no contrato;
- O que fazer quando a dívida parece nunca acabar;
- Quando é possível revisar judicialmente a cobrança.
Ao final, você também entenderá como a atuação de um advogado especializado pode impedir cobranças abusivas e reduzir significativamente o valor da dívida.
Sumário
- O que significa aplicação do pagamento?
- O que é imputação ao pagamento?
- Por que sua dívida pode aumentar mesmo pagando?
- Como os bancos aplicam primeiro juros e encargos
- O perigo dos juros compostos e do saldo rotativo
- Parcelamentos e renegociações que escondem aumento da dívida
- O que diz o Código Civil sobre imputação ao pagamento
- Direitos do consumidor diante de cobranças abusivas
- Quando a cobrança pode ser considerada ilegal
- Como identificar se você está pagando sem reduzir a dívida
- Revisão contratual e ação judicial
- A importância da análise jurídica especializada
- Conclusão
O Que Significa Aplicação do Pagamento?
Quando uma pessoa realiza o pagamento de uma dívida, o valor pago precisa ser direcionado para algum componente do débito.
Em um contrato bancário, por exemplo, a dívida normalmente é composta por:
- Valor principal;
- Juros remuneratórios;
- Juros de mora;
- Multa;
- Correção monetária;
- Tarifas;
- Encargos administrativos;
- Honorários ou despesas de cobrança.
A chamada “aplicação do pagamento” corresponde justamente à definição de qual parte da dívida será quitada primeiro.
Esse detalhe, aparentemente técnico, faz enorme diferença no valor final da dívida.
Isso porque muitos contratos priorizam o pagamento de juros e encargos antes da amortização do valor principal.
Na prática, o consumidor paga mensalmente, mas o saldo original quase não diminui.
Em contratos longos, isso pode gerar anos de pagamentos com redução mínima da dívida.
O Que é Imputação ao Pagamento?
A imputação ao pagamento é o instituto jurídico que determina como um pagamento será utilizado para quitar uma obrigação.
Ela existe para organizar juridicamente situações em que:
- Há mais de uma dívida;
- Existem vários encargos dentro da mesma obrigação;
- O pagamento realizado é insuficiente para quitar tudo.
O Código Civil brasileiro estabelece regras específicas sobre a imputação.
Em determinadas situações, o próprio devedor pode indicar qual dívida deseja quitar.
Porém, nos contratos bancários e relações de consumo, muitas vezes o consumidor sequer percebe que existe uma ordem de abatimento sendo aplicada automaticamente.
E justamente aí surgem inúmeros abusos.
O banco pode direcionar os pagamentos prioritariamente para juros, encargos e multas, deixando o principal praticamente intacto.
O resultado é devastador financeiramente.
A dívida parece eterna.
Por Que Sua Dívida Pode Aumentar Mesmo Pagando?
Essa é uma das maiores reclamações dos consumidores brasileiros.
Muitas pessoas afirmam:
“Estou pagando há anos e a dívida nunca diminui.”
Em diversos casos, isso realmente acontece.
E existem razões técnicas para isso.
Pagamento Prioritário de Juros
Em muitos contratos, as parcelas são direcionadas inicialmente para:
- Juros;
- Mora;
- Encargos;
- Multas.
Somente depois o valor restante é utilizado para reduzir o saldo principal.
Se os juros forem altos, praticamente toda a parcela é consumida pelos encargos.
Juros Compostos
Quando os juros incidem sobre juros anteriores, ocorre o chamado anatocismo.
Isso gera crescimento exponencial da dívida.
Mesmo pagando regularmente, o saldo pode continuar elevado.
Atrasos e Renegociações
Cada atraso pode gerar:
- Multa;
- Juros de mora;
- Honorários;
- Tarifas adicionais.
Já nas renegociações, muitas instituições incorporam encargos antigos ao novo saldo devedor.
O consumidor acredita que está “organizando” a dívida, mas muitas vezes apenas está aumentando ainda mais o valor final.
Como os Bancos Aplicam Primeiro Juros e Encargos
Essa prática é extremamente comum.
Na maioria dos contratos bancários, a instituição financeira define uma ordem automática de compensação.
Normalmente funciona assim:
- Primeiro são pagos juros vencidos;
- Depois multas;
- Em seguida encargos;
- Apenas o restante reduz o principal.
Isso significa que o consumidor pode pagar durante meses sem reduzir efetivamente a dívida original.
Em contratos com juros altos, o saldo principal permanece praticamente intacto.
Esse cenário é muito frequente em:
- Cartão de crédito;
- Cheque especial;
- Empréstimos pessoais;
- Financiamentos;
- Crédito consignado;
- Parcelamentos bancários;
- Renegociações de dívida.
Muitas vezes o consumidor só percebe o problema quando solicita um extrato detalhado ou tenta quitar antecipadamente o contrato.
O susto costuma ser enorme.
O Perigo dos Juros Compostos e do Saldo Rotativo
O cartão de crédito é um dos exemplos mais graves.
Quando o consumidor paga apenas o valor mínimo da fatura, o saldo restante entra no chamado crédito rotativo.
Nesse sistema:
- Incidem juros extremamente altos;
- Os encargos se acumulam rapidamente;
- A dívida cresce mês após mês.
Mesmo realizando pagamentos frequentes, boa parte do dinheiro é absorvida pelos juros.
Em alguns casos, a dívida dobra ou triplica em pouco tempo.
O mesmo ocorre em cheque especial e empréstimos renegociados.
O problema se agrava quando há capitalização indevida de juros.
Embora determinadas modalidades permitam capitalização, ela precisa obedecer requisitos legais e contratuais específicos.
Quando há cobrança abusiva, o consumidor pode buscar revisão judicial.
Parcelamentos e Renegociações Que Escondem Aumento da Dívida
Muitas instituições oferecem renegociação como solução financeira.
Contudo, nem sempre o acordo beneficia o consumidor.
Frequentemente ocorrem situações como:
- Inclusão de juros abusivos;
- Incorporação de encargos ilegais;
- Cobrança de tarifas indevidas;
- Refinanciamento do saldo já excessivo;
- Alongamento excessivo da dívida.
Na prática, o consumidor ganha parcelas menores, mas paga muito mais ao final.
Além disso, alguns contratos renegociados sequer apresentam transparência sobre:
- Taxa efetiva anual;
- Sistema de amortização;
- Juros compostos;
- Valor real financiado;
- Total pago ao final.
Isso viola o dever de informação previsto no Código de Defesa do Consumidor.
O consumidor tem direito à informação clara, adequada e transparente.
O Que Diz o Código Civil Sobre Imputação ao Pagamento
O Código Civil estabelece regras importantes sobre a aplicação dos pagamentos.
Os artigos referentes à imputação ao pagamento determinam que:
- O devedor pode indicar qual dívida deseja quitar;
- Havendo várias dívidas, a escolha pode impactar os encargos;
- Existem critérios legais para imputação quando não há indicação.
Além disso, a legislação também prevê que, em determinadas hipóteses, os juros vencidos são pagos antes do principal.
Entretanto, isso não autoriza abusos.
Os contratos devem respeitar:
- Boa-fé;
- Transparência;
- Equilíbrio contratual;
- Função social do contrato;
- Direitos do consumidor.
Quando a instituição financeira utiliza mecanismos que tornam a dívida excessivamente onerosa, o Poder Judiciário pode intervir.
Direitos do Consumidor Diante de Cobranças Abusivas
O consumidor não está desprotegido.
O Código de Defesa do Consumidor garante diversos direitos importantes.
Entre eles:
Direito à Informação Clara
O banco deve informar:
- Taxas de juros;
- Forma de amortização;
- Encargos cobrados;
- Percentuais aplicados;
- Custo efetivo total.
Direito à Revisão Contratual
Quando existem cláusulas abusivas, é possível pedir revisão judicial.
Proteção Contra Vantagem Excessiva
O fornecedor não pode impor condições excessivamente desvantajosas.
Vedação ao Enriquecimento Abusivo
A instituição financeira não pode lucrar de forma desproporcional às custas do consumidor.
Além disso, os tribunais brasileiros reconhecem frequentemente abusos envolvendo:
- Juros excessivos;
- Capitalização irregular;
- Tarifas ilegais;
- Falta de transparência;
- Cobranças duplicadas;
- Renegociações abusivas.
Quando a Cobrança Pode Ser Considerada Ilegal
Nem toda dívida alta é necessariamente ilegal.
Porém, existem situações em que a cobrança pode ser considerada abusiva ou irregular.
Juros Excessivos
Taxas muito acima da média de mercado podem ser questionadas.
Capitalização Indevida
A cobrança de juros sobre juros sem previsão legal adequada pode ser abusiva.
Falta de Transparência
O consumidor precisa compreender exatamente o que está pagando.
Encargos Não Contratados
Tarifas ou seguros embutidos sem autorização podem ser anulados.
Cobranças Duplicadas
Alguns contratos repetem encargos ou aplicam taxas cumulativas indevidas.
Renegociações Abusivas
Quando a renegociação apenas aumenta a dívida sem informação clara, pode haver ilegalidade.
Cada caso deve ser analisado individualmente.
Por isso, a análise contratual é essencial.
Como Identificar Se Você Está Pagando Sem Reduzir a Dívida
Existem sinais muito comuns de que a aplicação dos pagamentos pode estar prejudicando você.
O Saldo Nunca Diminui
Mesmo pagando regularmente, o valor devido permanece alto.
O Valor Total Pago Já Supera o Empréstimo Inicial
Muitas pessoas já pagaram mais do que pegaram emprestado e ainda continuam devendo.
Parcelas Compostos Quase Só por Juros
Ao analisar o extrato, percebe-se que a maior parte da parcela vai para encargos.
Quitação Antecipada Continua Muito Cara
Mesmo após anos pagando, o banco informa saldo elevado para quitar.
Renegociações Constantes
A dívida entra em ciclos sucessivos de renegociação.
Falta de Clareza no Contrato
O consumidor não entende:
- Quanto paga de juros;
- Quanto amortiza;
- Quanto ainda deve.
Todos esses indícios merecem atenção.
Revisão Contratual e Ação Judicial
Quando há suspeita de abusividade, o consumidor pode buscar revisão contratual.
A ação revisional tem como objetivo:
- Reavaliar cláusulas abusivas;
- Reduzir juros excessivos;
- Excluir cobranças ilegais;
- Corrigir capitalização indevida;
- Recalcular o saldo devedor;
- Restabelecer equilíbrio contratual.
Dependendo do caso, também é possível:
- Suspender cobranças abusivas;
- Impedir negativação indevida;
- Revisar financiamentos;
- Questionar renegociações;
- Pedir restituição de valores pagos indevidamente.
A análise técnica do contrato é indispensável.
Muitas vezes o consumidor não percebe irregularidades porque os contratos bancários possuem linguagem complexa e cálculos difíceis de compreender.
Por isso, o apoio jurídico faz enorme diferença.
A Importância da Análise Jurídica Especializada
Contratos bancários e dívidas financeiras envolvem:
- Matemática financeira;
- Normas do Banco Central;
- Código Civil;
- Código de Defesa do Consumidor;
- Jurisprudência dos tribunais.
Sem análise técnica adequada, muitos consumidores continuam pagando cobranças abusivas sem perceber.
Um advogado especializado pode:
- Analisar contratos;
- Identificar juros abusivos;
- Verificar ilegalidades;
- Conferir cálculos;
- Solicitar revisão judicial;
- Negociar melhores condições;
- Proteger o patrimônio do consumidor.
Em muitos casos, a revisão correta reduz significativamente o valor final da dívida.
Além disso, o consumidor passa a compreender exatamente:
- Quanto deve;
- O que está sendo cobrado;
- Quais encargos são legais;
- Quais cobranças podem ser questionadas.
Esse conhecimento evita novos prejuízos financeiros.
Como Evitar Que Sua Dívida Cresça Sem Perceber
Algumas medidas podem ajudar a reduzir riscos financeiros.
Leia o Contrato com Atenção
Verifique:
- Taxas de juros;
- CET;
- Forma de amortização;
- Encargos;
- Multas.
Solicite Planilha Evolutiva da Dívida
Você tem direito de saber:
- Quanto amortiza;
- Quanto paga de juros;
- Qual o saldo atualizado.
Evite Pagamentos Mínimos
No cartão de crédito, pagar apenas o mínimo pode gerar crescimento acelerado da dívida.
Desconfie de Renegociações Muito Longas
Parcelas menores podem esconder aumento gigantesco do custo total.
Procure Orientação Jurídica
Antes de assinar renegociações ou acordos bancários, a análise jurídica pode evitar prejuízos enormes.
O Papel do Poder Judiciário na Proteção do Consumidor
Os tribunais brasileiros reconhecem frequentemente a vulnerabilidade do consumidor em contratos bancários.
Por isso, o Judiciário pode intervir quando identifica:
- Desequilíbrio contratual;
- Falta de transparência;
- Juros abusivos;
- Cobranças ilegais;
- Enriquecimento excessivo da instituição financeira.
O entendimento jurisprudencial evoluiu para garantir maior proteção ao consumidor diante da complexidade dos contratos financeiros.
Isso é especialmente importante porque muitas instituições utilizam contratos extensos, técnicos e difíceis de compreender.
O consumidor, na maioria das vezes, não possui conhecimento técnico para avaliar sozinho a legalidade das cobranças.
Daí a importância da atuação profissional especializada.
Conclusão
A forma como o seu pagamento é aplicado pode impactar diretamente o tamanho da sua dívida.
Muitas pessoas acreditam que estão reduzindo o saldo devedor quando, na realidade, grande parte do valor pago está sendo consumida por juros, multas e encargos.
Esse mecanismo pode transformar dívidas aparentemente simples em obrigações intermináveis.
Por isso, compreender:
- Como os pagamentos são aplicados;
- Quais encargos estão sendo cobrados;
- Como funciona a amortização;
- Se existem abusos contratuais;
é fundamental para proteger seu patrimônio e sua saúde financeira.
Se você percebe que sua dívida nunca diminui, que já pagou muito mais do que pegou emprestado ou que os cálculos bancários parecem confusos, pode ser o momento de buscar uma análise especializada.
Fale Com o Kelton Aguiar Advogados Associados
O escritório Kelton Aguiar Advogados Associados atua na defesa de consumidores em casos envolvendo:
- Revisão de contratos bancários;
- Juros abusivos;
- Renegociação de dívidas;
- Cobranças ilegais;
- Revisão de financiamentos;
- Superendividamento;
- Ações revisionais.
Uma análise jurídica especializada pode identificar irregularidades, revisar cobranças e proteger seus direitos diante de abusos financeiros.
Entre em contato com o escritório Kelton Aguiar Advogados Associados e descubra se sua dívida está sendo calculada corretamente.

