
Se a sua empresa lida com muitos fornecedores, contratos bancários ou prestadores de serviço, você provavelmente já passou por isso: acumular mais de uma conta vencida (ou a vencer) com o mesmo parceiro de negócios.
Aí, na correria do fluxo de caixa, você faz um PIX ou uma transferência bancária de um valor parcial para dar aquela "oxigenada" na relação, mas não avisa no comprovante qual das faturas está pagando.
Pronto.
O cenário para uma baita dor de cabeça jurídica e financeira está armado.
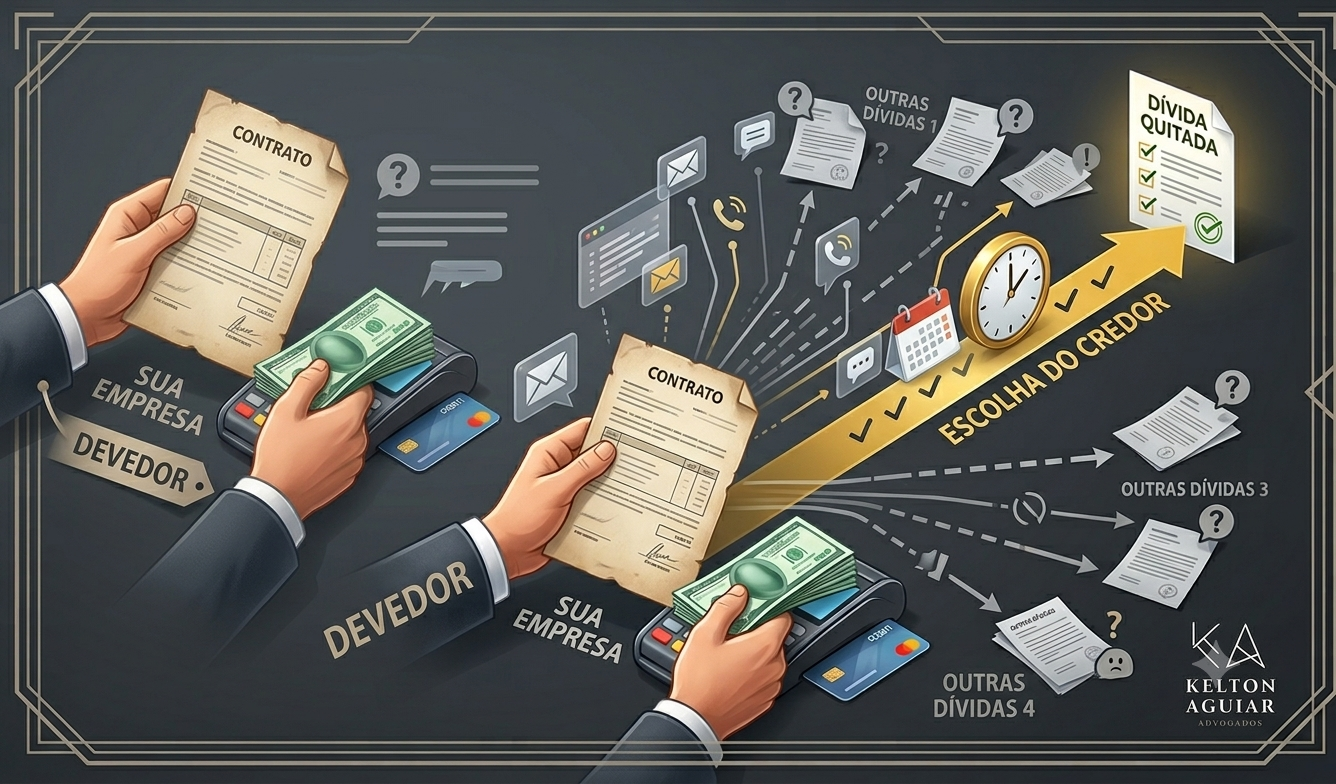
O que a maioria dos empresários e gestores financeiros não sabe é que, quando você paga e não avisa o que está pagando, o direito de escolha passa automaticamente para o credor.
E se ele te mandar um e-mail ou um WhatsApp dizendo que abateu a dívida "X" e você não responder, o seu silêncio pode significar que você concordou com a escolha dele mesmo que ela quebre o seu caixa.
Neste artigo, vamos te explicar de forma simples como funciona a lei do "quem cala consente" no mundo dos pagamentos e como o silêncio digital pode fazer a sua empresa quitar a dívida errada.
1. O Jogo da "Imputação do Pagamento": De Quem é a Escolha?
No Direito, o nome técnico para a escolha de qual dívida está sendo paga é imputação do pagamento. O Código Civil brasileiro (nos artigos 352 a 355) criou uma regra de três etapas muito clara para definir de quem é a prioridade nessa escolha:
- A prioridade máxima é sua (o devedor): No exato momento em que faz o pagamento, você tem o direito de dizer: "Estou pagando a nota fiscal número 45";
- Se você esquecer, a bola passa para o credor: Se você pagar e ficar em silêncio, o credor escolhe qual conta vai abater e coloca essa informação no recibo de quitação;
- Se ninguém escolher, a lei decide sozinha: Se nenhum dos dois falar nada, o pagamento vai direto para a conta mais antiga e, entre as vencidas, para a mais pesada (com mais juros).
O grande perigo mora na segunda etapa. Se você esquece de avisar e o credor emite um recibo dizendo que abateu uma dívida específica, o artigo 353 do Código Civil diz que, se você aceitar sem reclamar, perde o direito de questionar depois.
2. O Perigo do "Silêncio Digital": E-mail Aberto é Aceitação Tácita?
Antigamente, aceitar um recibo significava pegar um papel assinado pelo credor, olhar para ele, guardar na gaveta e não falar nada. Mas e hoje, na era do PIX, do WhatsApp e dos e-mails automáticos?
Imagine a cena: o financeiro do seu fornecedor envia um e-mail com o assunto "Conciliação de Conta" ou uma mensagem de WhatsApp com um PDF em anexo, informando que o seu último depósito de R$ 50 mil foi usado para abater o Contrato B (que quase não tem juros), deixando o Contrato A (com juros altíssimos) correndo.
O e-mail chega, ninguém da sua equipe responde, o WhatsApp fica com o "risquinho azul" de lido, e o tempo passa. Será que esse silêncio na tela do computador significa que a sua empresa aceitou a escolha do credor?
A resposta curta é: não necessariamente, mas o risco é enorme.
A justiça brasileira já percebeu que o mundo digital é uma máquina de disparar notificações automáticas. Os tribunais entendem que o mero envio de um e-mail ou mensagem não é um "cheque em branco" para o credor fazer o que quiser.
Se a informação estiver escondida em letras miúdas de um extrato bancário super complexo, por exemplo, o juiz pode anular a escolha do credor.
3. O Que a Justiça Exige: O Tal do "Comportamento Concludente"
Para que o credor consiga provar que você aceitou a escolha dele pelo silêncio, os juízes costumam procurar o que chamam de comportamento concludente.
Ou seja, as suas ações seguintes precisam mostrar que você sabia e concordava com aquilo.
O credor ganha força na justiça se provar que:
- Você continuou pagando as parcelas seguintes no formato que ele recalculou;
- O seu setor de contabilidade registrou o recibo dele exatamente daquela forma no balanço da empresa;
- Ele mandou um aviso claro dizendo: "Você tem 5 dias para discordar", e você ignorou sabendo do prazo.
Se você simplesmente não viu a mensagem jurídica ou se o credor agiu de má-fé para te empurrar para a dívida pior (o que configura dolo), a justiça pode intervir para salvar a sua empresa. Mas convenhamos: depender de processo judicial para corrigir o caixa é o pior dos cenários.
4. O Filtro da Boa-Fé: O Credor Não Pode Jogar Uma Armadilha
A lei não é um jogo de esperteza onde quem é mais rápido passa o outro para trás. Existe uma regra gigante no mercado chamada boa-fé objetiva.
Isso significa que o credor tem a obrigação de ser transparente e leal com você. Ele não pode se aproveitar de um deslize do seu financeiro para, de forma maliciosa, alocar o dinheiro onde é pior para a sua empresa (como reativar uma dívida que já estava quase prescrevendo ou deixar a mais cara acumular juros).
Se o credor quebrar esse dever de informação e cooperação, a escolha dele perde a validade.
5. Guia Prático de Proteção: Como Blindar o Financeiro da Sua Empresa
Para não virar refém do silêncio digital e evitar que terceiros decidam o destino do seu dinheiro, o seu setor financeiro precisa adotar duas regras de ouro:
Para a sua empresa (quando for pagar):
- Carimbe o PIX e o comprovante: Nunca faça um pagamento sem especificar. No campo "informações" do PIX ou no corpo do e-mail de envio do comprovante, escreva textualmente: "Pagamento referente à Nota Fiscal nº X". Faça isso no mesmo dia, de forma concomitante;
- Audite as quitações: Monitore os e-mails e portais de clientes dos seus fornecedores e bancos. Se receber uma quitação com a qual não concorda, envie um e-mail de resposta ou uma contranotificação imediatamente, rejeitando a imputação e exigindo a correção.
Para a sua empresa (quando for receber de clientes):
- Se o seu cliente pagou a menos e sumiu, envie uma notificação clara por e-mail ou WhatsApp corporativo: "Recebemos o valor de R$ X e o alocamos para quitar a fatura vencida do dia 10/05. Caso discorde, responda a este comunicado em até 5 dias úteis". Isso blinda o seu direito se ele continuar calado.
Conclusão
No ambiente corporativo moderno, o silêncio não é apenas ausência de som; ele é um dado digital que gera consequências jurídicas reais.
Deixar de responder a um e-mail de conciliação ou ignorar a forma como o banco abateu o seu saldo pode custar milhares de reais em juros acumulados na dívida errada.
A gestão inteligente do passivo exige processos claros e olhos abertos para as respostas que você não dá.
Seu caixa está sofrendo com cobranças confusas, juros abusivos ou problemas contratuais?
A engenharia financeira e os contratos bancários exigem uma defesa técnica agressiva e estratégica. O escritório Kelton Aguiar Advogados Associados tem uma equipe de especialistas focada em Direito Bancário e Contratos Empresariais de Alta Performance.
Nós ajudamos a sua empresa a auditar quitações, renegociar passivos e travar abusos cometidos por credores e instituições financeiras.
Não deixe que o silêncio da sua equipe custe o lucro do seu negócio.
Entre em contato conosco e agende uma consulta de diagnóstico para a sua empresa.

