
A perda de um imóvel é, sem dúvida, uma das situações mais traumáticas que um cidadão ou uma empresa pode enfrentar.
Seja um imóvel residencial, que abriga a história e a segurança de uma família, ou um imóvel comercial, essencial para a subsistência de um negócio, o patrimônio imobiliário representa anos de esforço, suor e planejamento.
No entanto, no cenário econômico atual, imprevistos financeiros acontecem. O desemprego, a quebra de uma empresa, problemas graves de saúde ou o próprio aumento abusivo de taxas de juros podem fazer com que o pagamento das parcelas de um financiamento imobiliário se torne insustentável.
Diante da inadimplência, as instituições financeiras e os credores fiduciários agem com rapidez implacável. Utilizando-se de mecanismos extrajudiciais criados para serem céleres e agressivos, os bancos iniciam o procedimento de consolidação da propriedade e o subsequente leilão do bem.
O que a grande maioria dos devedores não sabe, contudo, é que a pressa dos bancos e dos leiloeiros em retomar e vender o imóvel frequentemente gera erros jurídicos graves. O maior e mais recorrente desses erros é a ausência de notificação pessoal do devedor sobre os atos do leilão.
A jurisprudência brasileira, capitaneada pelo Superior Tribunal de Justiça (STJ), é pacífica, uníssona e rigorosa: se o devedor não for formal e pessoalmente notificado acerca das datas dos leilões, o procedimento é nulo de pleno direito.
Neste artigo definitivo, vamos analisar minuciosamente os fundamentos legais, a jurisprudência atualizada e os caminhos práticos para anular um leilão de imóvel que desrespeitou esse direito fundamental.
1. O Sistema de Alienação Fiduciária (Lei nº 9.514/97) e a Prática Bancária
Para compreender a gravidade da ausência de notificação pessoal, é preciso entender como funciona o contrato de financiamento com garantia de alienação fiduciária, regido pela Lei nº 9.514/1997.
Quando você adquire um imóvel por meio desse sistema, a propriedade do bem é transferida para o banco (credor fiduciário) até que a última parcela seja paga.
Você, comprador, detém apenas a posse direta do imóvel. Se ocorrer a inadimplência, a lei confere ao banco o direito de retomar a propriedade de forma integral através de um procedimento administrativo executado diretamente no Cartório de Registro de Imóveis, sem a necessidade de uma ação judicial prévia.
O procedimento divide-se em fases estritas:
- A Intimação para Purgar a Mora: O devedor deve ser intimado pessoalmente, via Cartório, para pagar as parcelas em atraso no prazo de 15 dias;
- A Consolidação da Propriedade: Se o pagamento não for feito, a propriedade do imóvel é consolidada (definitivamente registrada) em nome do banco;
- A Realização dos Leilões Públicos: Uma vez consolidada a propriedade, o banco tem o prazo legal de 30 dias para promover o 1º e o 2º leilão público do imóvel.
É exatamente entre a consolidação da propriedade e a realização dos leilões que reside o maior índice de ilegalidades cometidas pelas instituições financeiras. No afã de vender o imóvel rapidamente no mercado e reaver o capital, os bancos ignoram o direito de informação do devedor, realizando leilões “secretos” ou “fantasmas”.
2. A Obrigatoriedade da Notificação Pessoal das Datas dos Leilões
A consolidação da propriedade em favor do banco não extingue de forma absoluta e imediata o vínculo do devedor com o imóvel. Até a assinatura do auto de arrematação (momento em que o terceiro compra o imóvel no leilão), o devedor possui direitos assegurados pela legislação e pela jurisprudência.
O principal desses direitos é a oportunidade de purgar a mora ou remir a dívida. Em termos simples: o devedor tem o direito de pagar o saldo devedor e os encargos legais até o último minuto antes da arrematação para salvar o seu imóvel.
Ora, se o devedor tem o direito legal de quitar a dívida até a data do leilão, como ele poderá exercer esse direito se não souber o dia, a hora e o local em que o leilão será realizado? A resposta é óbvia: não pode.
Por essa razão, a exigência de que o devedor seja formalmente cientificado sobre as datas dos leilões não é mera formalidade burocrática.
Trata-se de uma garantia material ligada a três pilares do direito constitucional brasileiro:
- O Princípio do Contraditório e da Ampla Defesa (Art. 5º, LV, da CF): Ninguém pode ser privado de seus bens sem a oportunidade real de se defender ou de adotar medidas cabíveis;
- O Princípio do Devido Processo Legal (Art. 5º, LIV, da CF): Os atos de expropriação patrimonial devem seguir estritamente o rito desenhado pela lei, sob pena de invalidade;
- A Função Social da Propriedade e do Contrato: O sistema jurídico deve buscar a preservação do teto familiar e o equilíbrio das relações contratuais, evitando o enriquecimento ilícito do credor.
O Marco Legal da Notificação
Até 2017, havia discussões promovidas pelos bancos de que a Lei nº 9.514/97 não previa expressamente a necessidade de notificação pessoal para os leilões, exigindo-a apenas para a consolidação da propriedade.
No entanto, a jurisprudência já supria essa omissão aplicando, por analogia, o Decreto-Lei nº 70/1966.
Para encerrar qualquer debate, o legislador editou a Lei nº 13.465/2017, que incluiu o parágrafo 2º-A ao artigo 27 da Lei nº 9.514/97, positivando o entendimento dos tribunais:
“§ 2º-A. As datas, horários e locais dos leilões serão comunicados ao devedor mediante correspondência dirigida aos endereços constantes do contrato, inclusive por meio de correio eletrônico.”
Portanto, a exigência de comunicação prévia é texto expresso de lei. E a interpretação dada pelos tribunais a esse dispositivo é rígida: a comunicação deve ser efetiva e comprovada.
A Questão do Endereço Atualizado e da Má-Fé do Banco
Muitas vezes, os bancos tentam se esquivar dessa obrigação alegando que enviaram uma carta simples com Aviso de Recebimento (AR) que retornou “negativa” (com a informação de “ausente”, “recusado” ou “mudou-se”).
A jurisprudência esclarece que o credor não pode simplesmente se contentar com uma tentativa frustrada via correio e dar o ato por cumprido.
Se o AR retornou negativo, o banco tem o dever de buscar outros meios de localização do devedor e, esgotadas as tentativas reais, promover a notificação por edital.
Se o banco envia a notificação para um endereço sabidamente incorreto ou realiza o leilão sem sequer tentar enviar a comunicação, fica configurada a má-fé e a quebra do princípio da cooperação e da boa-fé objetiva contratual.
4. O Vício da Notificação por Edital sem Esgotamento das Vias Pessoais
A notificação por edital é uma ficção jurídica. Presume-se que o cidadão lê o Diário Oficial ou os jornais de grande circulação onde os editais de leilão são publicados.
Na prática e na realidade fática do mundo moderno, ninguém lê editais de leilão no jornal para saber se o próprio imóvel vai ser vendido.
Por ser uma medida excepcional, a utilização do edital para cientificar o devedor sobre as datas do leilão só é válida se o banco demonstrar cabalmente que esgotou todos os meios possíveis para localizá-lo pessoalmente.
Se o devedor reside no próprio imóvel objeto do financiamento (o que é o caso na maioria das vezes), é inadmissível que o banco alegue que ele estava em “lugar incerto e não sabido” para justificar uma notificação por edital.
A realização de leilão amparada em edital genérico, sem tentativas prévias e robustas de notificação pessoal ou por hora certa (quando há suspeita de ocultação), gera a invalidade imediata do procedimento.
Os tribunais estaduais (como o TJSP, TJRJ, TJMG e TJPR) seguem essa diretriz à risca, anulando leilões ocorridos nessas condições.
5. Consequências Práticas da Nulidade do Leilão
Quando um advogado especialista em Direito Imobiliário identifica a ausência de notificação pessoal e ingressa com a medida judicial cabível, os efeitos práticos são profundos e visam reestabelecer o status quo anterior à ilegalidade.
A declaração de nulidade do leilão gera as seguintes consequências jurídicas:
A) Desfazimento da Arrematação
Se o imóvel já tiver sido arrematado por um terceiro (um investidor, por exemplo), o juiz determinará o desfazimento dessa venda.
O auto de arrematação é cancelado, e o registro da venda na matrícula do imóvel é anulado. O terceiro arrematante (que agiu de boa-fé) recebe o dinheiro de volta do banco, atualizado, e o imóvel retorna ao estado anterior.
B) Suspensão ou Cancelamento de Imissão na Posse
Geralmente, quem compra um imóvel em leilão ingressa com uma ação judicial chamada “Ação de Imissão na Posse” para expulsar os moradores do local.
Quando a nulidade do leilão é arguida e demonstrada na defesa dos ocupantes (ou em ação própria), o juiz suspende liminarmente qualquer ordem de despejo ou reintegração de posse. Ninguém pode ser retirado de um imóvel com base em um ato nulo.
C) Direito de Purgação da Mora ou Quitação da Dívida
Com a anulação do leilão, abre-se novamente para o devedor a janela de oportunidade para regularizar a sua situação. Ele poderá consignar judicialmente os valores em atraso ou buscar uma renegociação justa da dívida com a instituição financeira, assegurando a manutenção da sua propriedade.
D) Possibilidade de Danos Morais
A exposição do devedor ao risco iminente de perda de sua moradia, o estresse psicológico causado por um procedimento clandestino promovido pelo banco e a necessidade de arcar com custas processuais para defender um direito evidente configuram ato ilícito que, dependendo do caso concreto, enseja a condenação do banco ao pagamento de indenização por danos morais.
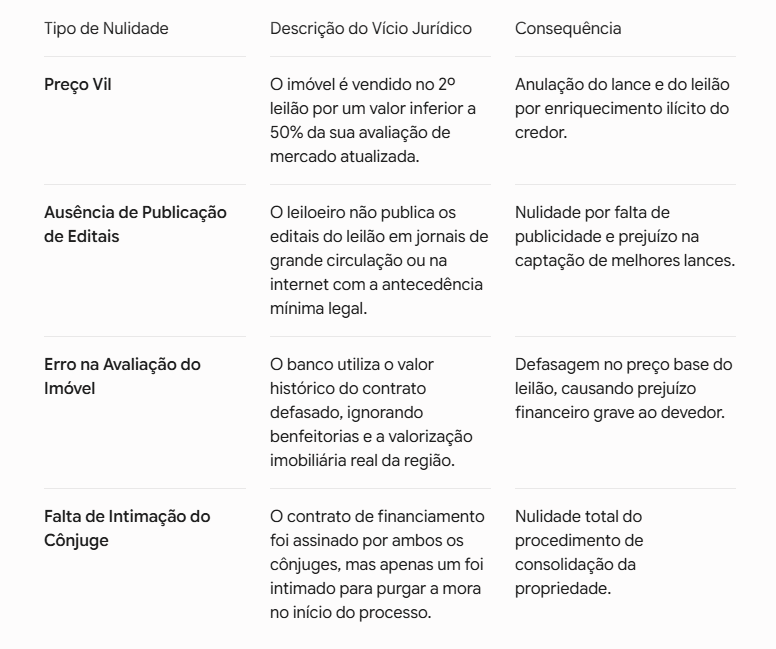
6. Outras Nulidades Frequentes em Leilões de Imóveis
Embora a ausência de notificação pessoal seja a principal e mais devastadora tese de defesa do devedor, o procedimento extrajudicial de leilão é complexo e permeado por outras formalidades rígidas.
Um olhar técnico e especializado frequentemente descobre um efeito cascata de outras ilegalidades cometidas pelos bancos:
7. Como Agir Diante de um Leilão Ilegal: O Fator Tempo
Se você descobriu que o seu imóvel está indo a leilão, ou se tomou conhecimento de que o leilão já ocorreu sem que você tenha recebido qualquer notificação pessoal, o fator tempo é absolutamente crucial.
Não há espaço para hesitação. Cada dia de atraso pode tornar o processo de recuperação do bem mais complexo e oneroso.
O devedor deve adotar os seguintes passos imediatos:
- Reunir a Documentação: Juntar o contrato de financiamento, comprovantes de parcelas pagas, notificações recebidas (se houver), e puxar uma Certidão de Ônus Reais Atualizada (Matrícula) do imóvel no Cartório de Registro de Imóveis competente para verificar a situação do bem;
- Consultar o Site do Banco e de Leiloeiros: Verificar se o imóvel já está listado em portais de leilões online e quais são as datas previstas;
- Buscar Advocacia Especializada: Entrar em contato imediatamente com um escritório de advocacia com expertise comprovada em Direito Imobiliário e Defesa contra Leilões. Defesas genéricas feitas por profissionais sem experiência na área costumam ser rejeitadas pelos juízes.
As Medidas Judiciais Cabíveis
O advogado especialista se valerá de ações específicas para frear a ilegalidade do banco, dentre as quais destacam-se:
- Ação Anulatória de Leilão Extrajudicial com Pedido de Tutela de Urgência (Liminar): É a principal ferramenta. O objetivo da liminar é fazer com que o juiz determine a suspensão imediata do leilão (se ele ainda for ocorrer) ou a suspensão dos efeitos da arrematação (se ele já tiver ocorrido), impedindo que o imóvel seja transferido para terceiros ou que o morador seja despejado até o julgamento final do processo;
- Ação de Consignação em Pagamento: Utilizada quando o banco se recusa a receber os valores devidos, permitindo ao devedor depositar em juízo o valor incontroverso para demonstrar a sua boa-fé e intenção de quitar a dívida;
- Embargos à Imissão na Posse / Contestação: A defesa técnica utilizada quando o arrematante já ingressou com ação para tomar a posse do imóvel, demonstrando ao magistrado que a base daquela ação (o leilão) é eivada de nulidade absoluta.
Conclusão: A Importância de uma Defesa Técnica e Especializada
A legislação que rege a alienação fiduciária e os leilões extrajudiciais foi desenhada para favorecer o sistema financeiro e garantir rapidez na recuperação do crédito.
Diante de um aparato tecnológico, jurídico e financeiro monumental mantido pelos grandes bancos, o cidadão comum encontra-se em extrema vulnerabilidade.
No entanto, o Judiciário brasileiro atua como um importante contrapeso a esse poder desproporcional.
Os juízes e tribunais não toleram os abusos cometidos pelas instituições financeiras que, na pressa de lucrar e girar seus ativos, passam por cima das garantias fundamentais do consumidor e do direito constitucional à informação e à moradia.
A tese da nulidade do leilão por ausência de notificação pessoal é uma das armas mais poderosas do Direito Imobiliário para restabelecer a justiça. Ela tem o poder de desfazer atos consolidados, paralisar ordens de despejo e devolver ao devedor a dignidade e a oportunidade real de salvar o seu patrimônio.
Se você está enfrentando dificuldades com o seu financiamento imobiliário, se o seu imóvel foi consolidado pelo banco ou se você suspeita que um leilão ilegal foi realizado nas suas costas, lembre-se: a lei protege quem corre atrás dos seus direitos, e a nulidade do leilão é um direito seu.
Proteja o Seu Patrimônio com Quem Entende do Assunto
Não assista à perda do seu imóvel de braços cruzados. Se o banco falhou em cumprir os requisitos legais e realizou o leilão sem a sua notificação pessoal, o procedimento pode e deve ser integralmente anulado por vias judiciais.
O escritório Kelton Aguiar Advogados Associados conta com uma equipe jurídica altamente especializada em Direito Imobiliário, com vasta experiência no combate às abusividades bancárias e na anulação de leilões ilegais de imóveis.
Analisamos minuciosamente o seu contrato, a matrícula do bem e o procedimento do leilão para construir uma estratégia de defesa robusta, ágil e focada em salvar o seu patrimônio.

