
O Debate Sobre a Manutenção Artificial da Inadimplência e o Abuso no Setor Bancário
No cenário financeiro e jurídico atual, a relação entre consumidores e instituições bancárias é marcada por uma profunda assimetria de forças.
De um lado, encontram-se corporações com sistemas tecnológicos de ponta, corpos jurídicos robustos e amplo domínio sobre as regras de mercado. Do outro, o cidadão comum, frequentemente vulnerável do ponto de vista técnico, informacional e econômico.
É exatamente dentro dessa disparidade que surgem manobras contratuais complexas.
Uma das mais refinadas e que tem gerado intensos debates nos Tribunais de Justiça e nos órgãos de defesa do consumidor é a utilização do instituto da imputação ao pagamento como ferramenta para a manutenção artificial da inadimplência.
O cerne do problema reside em uma pergunta crucial: pode o banco, ao receber um pagamento parcial ou uma amortização de dívidas do consumidor, escolher de forma arbitrária qual débito está sendo quitado com o único objetivo de perpetuar uma negativação nos órgãos de proteção ao crédito (como SPC e Serasa)?
Este artigo propõe uma análise aprofundada desse mecanismo, esmiuçando o Código Civil, o Código de Defesa do Consumidor (CDC), a jurisprudência dominante e as estratégias jurídicas para combater o que muitos especialistas já classificam como evidente abuso de direito e desvio de finalidade.
1. O Que é a Imputação ao Pagamento? O Conceito Legal
Para compreender a tese da manutenção artificial da inadimplência, é indispensável analisar primeiro a origem do instituto jurídico da imputação ao pagamento.
Regulamentado entre os artigos 352 e 355 do Código Civil Brasileiro, a imputação ocorre quando uma pessoa tem duas ou mais dívidas da mesma natureza, líquidas e vencidas, com um mesmo credor, e o pagamento que ela oferece não é suficiente para quitar todas elas ao mesmo tempo.
A lei estabelece uma ordem de preferência sobre quem tem o direito de escolher qual das dívidas está sendo paga:
- A Escolha do Devedor (Art. 352, CC): A regra geral e prioritária confere ao devedor o direito de declarar, no momento do pagamento, qual débito deseja extinguir;
- Se o consumidor possui dois empréstimos vencidos com o banco (um de R$ 1.000,00 e outro de R$ 2.000,00) e efetua um depósito de R$ 1.000,00, cabe a ele indicar qual contrato está liquidando.
- A Escolha do Credor (Art. 353, CC): Se o devedor não exercer esse direito no momento do pagamento, e aceitar a quitação dada pelo credor em relação a uma dívida específica, ele perde a oportunidade de reclamar posteriormente, a menos que tenha havido dolo ou coação por parte da instituição financeira;
- A Imputação Legal (Art. 354 e 355, CC): Se nem o devedor e nem o credor se manifestarem formalmente no ato, a lei traz regras automáticas (imputação legal): em primeiro lugar, pagam-se os juros vencidos antes do capital principal (Art. 354);
- persistindo a ausência de indicação, imputa-se o pagamento na dívida mais antiga e, se todas vencerem juntas, na mais onerosa (Art. 355).
A teoria parece simples e equilibrada.
Contudo, quando transposta para a realidade dos contratos de adesão bancários e para os sistemas automatizados de compensação de boletos e contas-correntes, a mecânica da lei é frequentemente distorcida pelas instituições financeiras.
2. A Mecânica da Manutenção Artificial da Inadimplência
A “manutenção artificial da inadimplência” acontece quando o banco ignora deliberadamente a intenção de quitação do consumidor ou manipula as regras de imputação legal para garantir que a dívida que gerou a inscrição nos cadastros de restrição ao crédito permaneça em aberto.
O Caso Prático do Cartão de Crédito e do Cheque Especial
Imagine que um consumidor possua duas linhas de débito com o mesmo banco:
- Dívida A: Uma fatura de cartão de crédito no valor de R$ 1.500,00, vencida há 45 dias, cujo inadimplemento ensejou a inserção do nome do cliente no Serasa;
- Dívida B: Um saldo devedor de cheque especial no valor de R$ 1.200,00, recém-vencido, mas que ainda não foi objeto de negativação oficial.
O consumidor, conseguindo juntar economias com muito esforço, comparece ao banco ou utiliza o aplicativo para pagar exatamente R$ 1.500,00, com a intenção clara de quitar a Dívida A, a fim de limpar seu nome da praça e recuperar seu poder de compra e dignidade civil.
O banco, ao receber os R$ 1.500,00 de forma pulverizada ou por meio de um depósito genérico em conta-corrente, utiliza seus sistemas automatizados para amortizar primeiro a Dívida B (cheque especial) e os juros decorrentes dela.
O saldo restante (R$ 300,00) é direcionado para a Dívida A.
O resultado prático: A Dívida B é extinta, mas a Dívida A continua ativa com um saldo remanescente de R$ 1.200,00. Como a Dívida A não foi integralmente quitada, o banco se recusa a retirar o nome do consumidor dos órgãos de proteção ao crédito.
O cidadão pagou uma quantia expressiva, mas permaneceu negativado.
O banco usou o pagamento para reduzir seus riscos globais de crédito, sacrificando o direito de exclusão da anotação desabonadora que o cliente legitimamente buscava afastar.
3. O Abuso de Direito Frente ao Código de Defesa do Consumidor
Embora o Código Civil dê margem para o credor emitir a quitação quando o devedor se omite, essa regra não pode ser interpretada de forma isolada nas relações de consumo.
Os contratos bancários são categoricamente classificados como contratos de adesão e estão sob a égide do Código de Defesa do Consumidor (Súmula 297 do Superior Tribunal de Justiça – STJ).
O artigo 6º, inciso III, do CDC consagra o direito básico à informação adequada e clara. Quando um banco recebe fundos de um cliente e realiza a imputação interna sem dar a este a oportunidade real, clara e prévia de optar por qual débito liquidar, a instituição viola frontalmente esse dever essencial.
Além disso, o artigo 39, inciso V, do CDC proíbe o fornecedor de exigir do consumidor vantagem manifestamente excessiva.
Perpetuar a negativação de um cliente através do direcionamento forçado de pagamentos para as linhas de crédito que interessam apenas à meta de redução de provisões do banco configura uma conduta abusiva, violando a boa-fé objetiva (Art. 4º, III, CDC e Art. 422, CC).
A conduta bancária também viola o princípio da função social do adimplemento.
O pagamento não serve apenas para satisfazer o crédito do banco, mas também para liberar o devedor de suas amarras jurídicas e restrições sociais.
Quando o banco impede a liberação do nome do consumidor, retendo-o sob uma situação de insolvência artificial, atua em manifesto abuso de direito (Art. 187 do Código Civil).
4. O Posicionamento dos Tribunais de Justiça e do STJ
O Poder Judiciário brasileiro tem se mostrado cada vez mais vigilante em relação às táticas de engenharia financeira que prejudicam o elo mais fraco da corrente de consumo. A jurisprudência consolidada estabelece parâmetros rígidos sobre o tema:
A Vedação à Imputação Unilateral sem Ciência do Consumidor
Os Tribunais de Justiça estaduais possuem entendimento maciço de que o banco não pode realizar a imputação ao pagamento de forma oculta ou automática por meio de algoritmos de conta-corrente, sem oportunizar ao cliente o exercício de sua primazia de escolha.
Se o banco simplesmente absorve o dinheiro que entra na conta para saldar a dívida que julgar conveniente, o ato é considerado nulo por ausência de consentimento e violação ao direito de escolha do devedor.
Prazo para Retirada do Nome dos Cadastros Restritivos
A matéria ganhou contornos definitivos com a edição da Súmula 548 do STJ, que determina:
“Incumbe à instituição financeira a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de 5 dias úteis, a contar do primeiro dia útil subsequente ao do efetivo pagamento.”
Se o consumidor efetua o pagamento de um valor correspondente à exata quantia da obrigação negativada, e o banco utiliza o artifício da imputação em outras contas internas para manter o registro ativo além do prazo de 5 dias úteis, resta configurada a negativação indevida.
A manutenção do nome nos cadastros de inadimplentes após a manifestação inequívoca de quitação daquele débito específico gera o chamado dano moral in re ipsa, ou seja, o dano que é presumido e decorre do próprio fato da anotação ilegal, dispensando a comprovação de prejuízo material concreto para ensejar indenização.
5. Práticas Bancárias Abusivas Correlatas: O Desconto Direto em Conta e Salário
O debate sobre a imputação ao pagamento ganha contornos ainda mais graves quando cruzado com a retenção integral de salários ou proventos de aposentadoria para fins de amortização de saldo devedor.
Muitas vezes, o consumidor deposita ou recebe seu salário na conta bancária acreditando que poderá sacar os valores para pagar o boleto da dívida negativada.
O banco, valendo-se de cláusulas abusivas inseridas em contratos de adesão de abertura de conta, realiza o desconto integral do saldo para cobrir outras linhas de crédito (como o limite do cheque especial ou parcelas de empréstimos pessoais antigos).
O Superior Tribunal de Justiça já fixou tese vedando a apropriação integral de salários por parte das instituições financeiras, inclusive no que tange aos contratos de mútuo comum com cláusula de desconto em conta de depósitos (Tema Repetitivo 1085/STJ).
A retenção deve respeitar os limites de dignidade do devedor, não podendo converter a conta-salário em uma armadilha de imputação compulsória que inviabilize a sobrevivência do cidadão e, por via transversa, impossibilite a quitação da dívida que ensejou a negativação de seu nome.
6. Como o Consumidor Deve Agir? Passos para a Defesa
Caso o consumidor perceba que realizou pagamentos substanciais ao banco, mas que a instituição continua mantendo seu nome negativado sob a justificativa de que os valores foram imputados em “outros encargos” ou “outros contratos”, medidas urgentes devem ser tomadas para resguardar seus direitos.
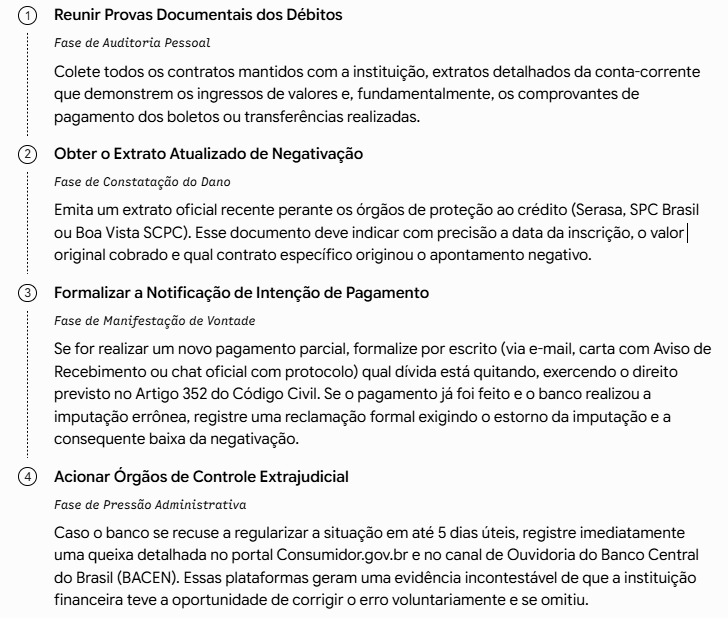
Para facilitar a organização da defesa e garantir a robustez das provas, o consumidor deve adotar uma sequência clara de ações:
7. A Atuação Judicial: Tutela de Urgência e Indenizações
Quando as tentativas administrativas resultam infrutíferas, a intervenção do Poder Judiciário torna-se o único caminho viável para restaurar a legalidade da relação de consumo.
Uma ação judicial estruturada em face da instituição bancária costuma desdobrar-se em três pedidos centrais:
A) Pedido de Liminar (Tutela de Urgência)
Como a manutenção do nome no SPC/Serasa impede o cidadão de obter novos créditos, alugar imóveis, realizar compras básicas parceladas e até mesmo assumir determinados cargos públicos ou privados, há um claro periculum in mora (perigo na demora).
O advogado especialista pleiteia uma tutela de urgência com base no artigo 300 do Código de Processo Civil, exigindo que o juiz determine a exclusão imediata do nome do consumidor dos cadastros restritivos, sob pena de multa diária (astreintes) a ser arcada pelo banco.
B) Declaração de Ineficácia ou Revisão da Imputação
O processo demonstrará que a imputação promovida pelo banco deu-se de forma unilateral, abusiva e sem consentimento.
O juízo será provocado a declarar a quitação integral ou parcial daquela dívida específica que o consumidor pretendia extinguir, readequando os lançamentos contábeis internos da instituição para refletir a real vontade declarada pelo devedor.
C) Indenização por Danos Morais
Conforme pacificado pelo STJ, a permanência indevida da restrição de crédito após o adimplemento da obrigação enseja indenização por danos morais.
O montante fixado pelos magistrados varia de acordo com a gravidade da conduta do banco, o tempo de permanência da negativação artificial e a capacidade econômica das partes, servindo tanto como compensação ao sofrimento do consumidor quanto como caráter pedagógico-punitivo para que o banco não repita a prática com outros clientes.
Conclusão: A Importância de Combater a Prática Bancária Abusiva
A utilização da imputação ao pagamento como subterfúgio para manter o nome do consumidor negativado representa uma grave distorção de um instituto legítimo do Direito Civil.
Quando as instituições financeiras utilizam sua superioridade tecnológica e contratual para direcionar os recursos do cliente de forma a perpetuar seu estado de inadimplência, rompem com os deveres anexos de lealdade, cooperação e transparência impostos pela legislação consumerista.
O consumidor não deve aceitar passivamente o aprisionamento financeiro promovido por erros e abusos operacionais dos bancos.
A informação de qualidade, o registro minucioso de provas e o suporte jurídico especializado são as armas definitivas para combater o arbítrio corporativo, garantindo a limpeza do nome, a justa aplicação dos pagamentos efetuados e o devido ressarcimento pelos danos morais sofridos.
Proteja Seus Direitos com Especialistas
Se você efetuou pagamentos ao banco e, mesmo assim, seu nome continua negativado de forma injusta ou se percebeu que a instituição financeira reteve seus valores para quitar dívidas que você não escolheu pagar, saiba que a lei está do seu lado.
Condutas como a manutenção artificial da inadimplência exigem uma reação jurídica técnica, ágil e focada.
O escritório Kelton Aguiar Advogados Associados conta com uma equipe altamente qualificada e especializada em Direito Bancário e Defesa do Consumidor.
Atuamos de forma estratégica para suspender negativações abusivas por meio de liminares, revisar contratos e garantir as indenizações cabíveis contra os abusos praticados pelas grandes instituições financeiras.
Não permita que abusos bancários limitem sua liberdade financeira e prejudiquem sua reputação no mercado.

